Verantwortung für Ressourcen - Budgetentwicklung
Facility Management: Strategie » Grundlagen » FM-Strategie » Verantwortung für Ressourcen, Budgetentwicklung
VERANTWORTUNG FÜR RESSOURCEN UND BUDGETENTWICKLUNG IM FACILITY MANAGEMENT
Durch sorgfältige Budgetplanung und kontinuierliche Überwachung kann eine effiziente Ressourcennutzung erreicht und finanzielle Risiken minimiert werden. Dies ist ein wesentlicher Bestandteil des wirtschaftlichen Managements des Unternehmens.
Verantwortung im Facility Management
- Gebäudemanagementkosten
- Regelbetrieb, Werterhalt und Veränderung
- Vorhandene Verpflichtungen
- Geld und Umsetzungskapazität
- Finanzierungslücken
- Planung rollierend
Kosten im Facility Management
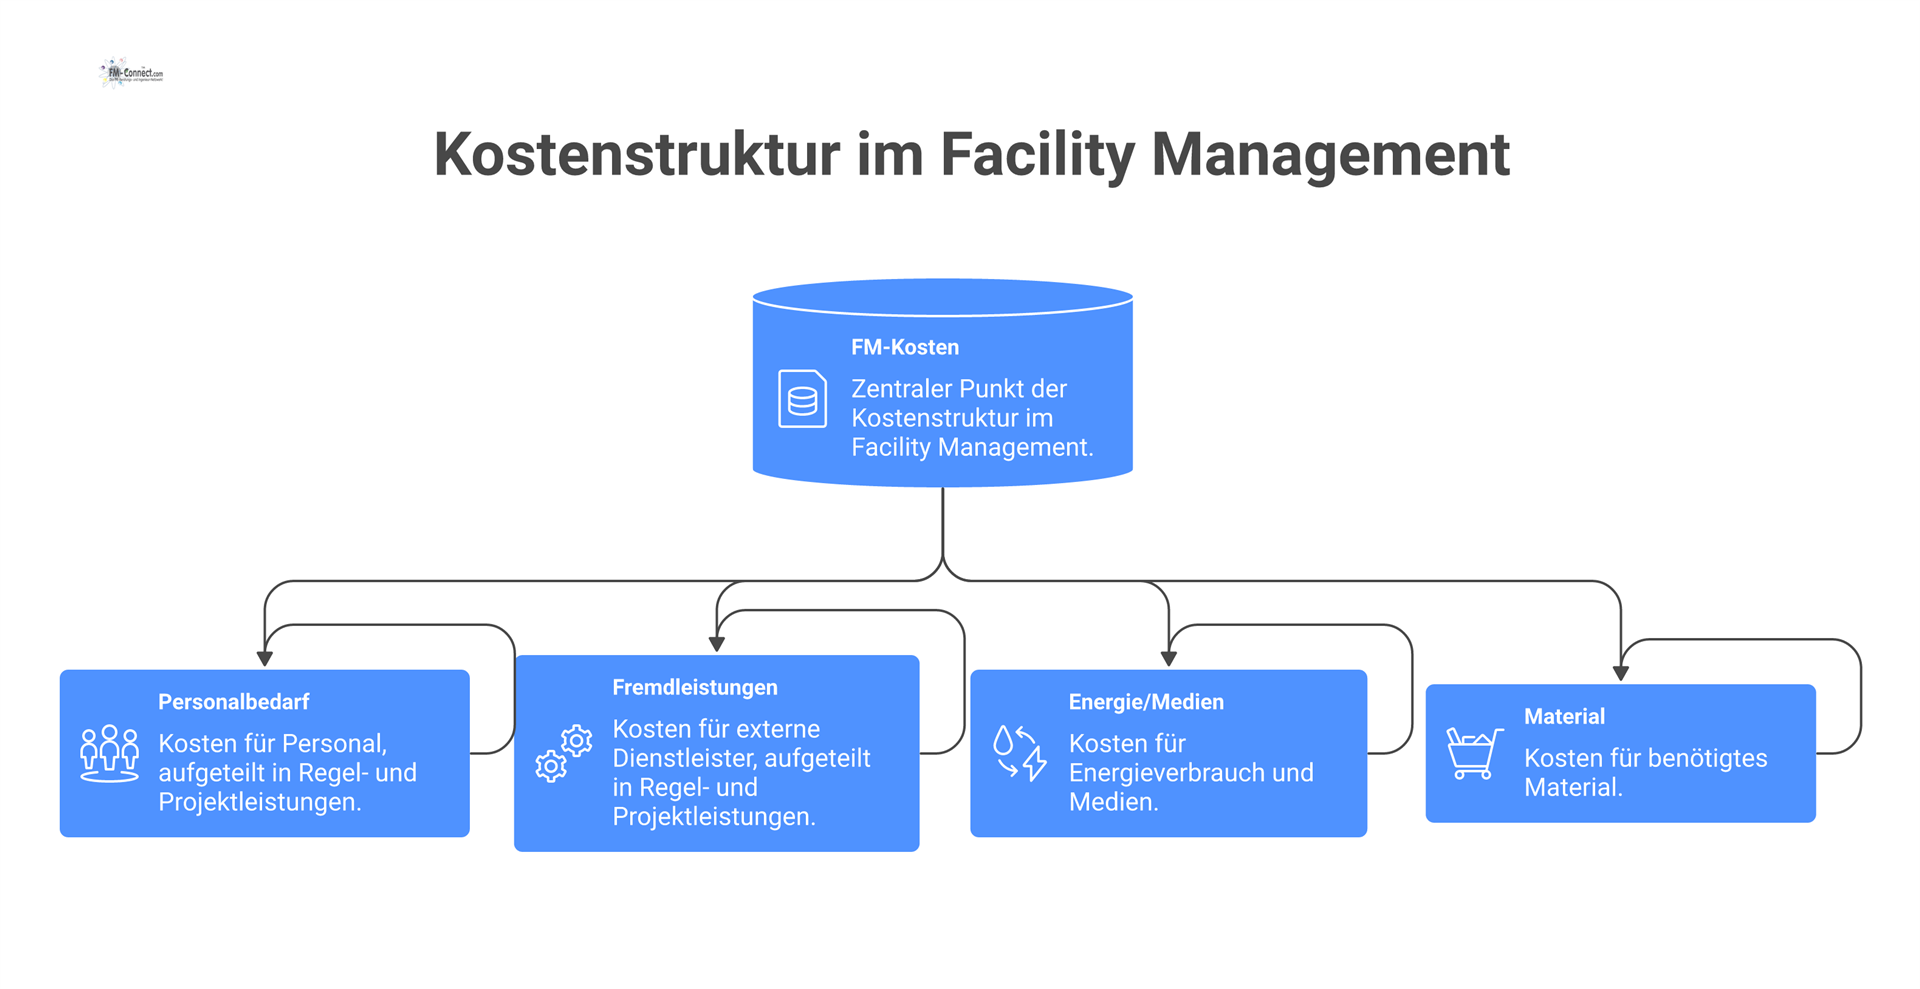
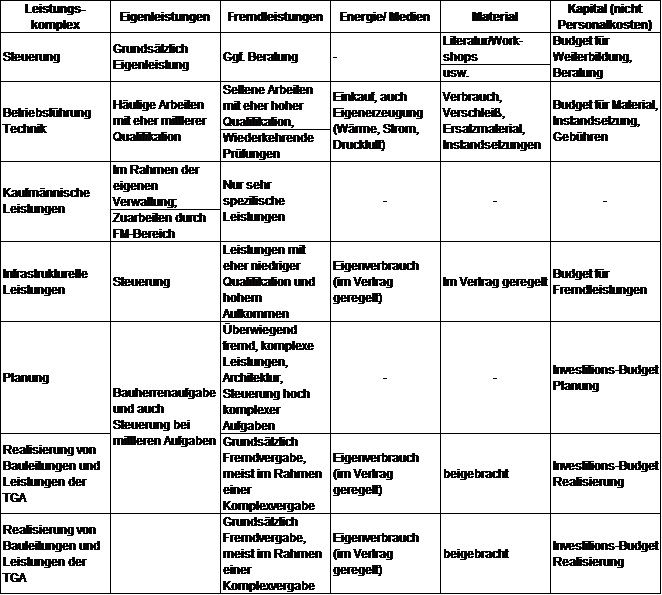
Die Kosten im Bereich des Facility Managements sind letztendlich auf den Kosten pro Quadratmeter ausgerichtet, was eine umfassende Bewertung der Rentabilität ermöglicht. Zu den wesentlichen Kostenfaktoren gehören taktische Managementausgaben, interne Verwaltungskosten sowie alle Dienstleistungen im Zusammenhang mit Raum und Infrastruktur.
Wichtige Kriterien hierbei sind:
eigener Personalbedarf für Betriebsführung (Regelleistungen) nach h/a,
eigener Personalbedarf für Betriebsführung (Projektleistungen wie z.B. Instandsetzungen) in h/a
Fremdleistungen (Regelleistungen) €/a, €/Mon. usw.
Fremdleistungen für Projekte projektbezogen (Abschlagsrechnungen) €/Projekt usw.
Energie/Medien €/Einheit z.B. pro KWh, m 2; usw.
Material €/Stück bzw. Gebinde usw.
Fachlicher Durchblick im Facility Management
Die Ermittlung der für das Facility Management in einer Organisation benötigten Ressourcen ist eine grundlegende, jedoch gelegentlich unterschätzte Verpflichtung. Es erfordert ein tiefes Verständnis des Fachgebietes, um die Aufgaben zu identifizieren, die erledigt werden müssen, und den damit verbundenen Aufwand, um eine spezifische und notwendige Servicequalität zu erreichen.
Regelbetrieb, Werterhalt und Veränderung unterscheiden
Eine mehrjährige Ressourcenstrategie verbindet die heutige Leistung mit den Fähigkeiten, die künftig benötigt werden. Dabei werden Regelbetrieb, notwendiger Werterhalt und Veränderung getrennt sichtbar gemacht. Andernfalls erscheinen verschobene Erneuerungen als Einsparung oder zusätzliche Projekte als scheinbar ohne Mehrbedarf leistbar. Die Planung umfasst Personal, externe Leistungen, Materialien, technische Systeme und finanzielle Mittel. Der Zeithorizont orientiert sich an wesentlichen Bindungen und Entscheidungsfristen, nicht allein am nächsten Geschäftsjahr. Die kurzfristige Planung wird genauer geführt; weiter entfernte Bedarfe werden mit nachvollziehbaren Bandbreiten und offenen Voraussetzungen dargestellt.
Vorhandene Verpflichtungen und neue Bedarfe zusammenführen
Ausgangspunkt sind bereits eingegangene Verpflichtungen, vorhandene Kapazitäten und bestätigte Leistungszusagen. Hinzu kommen fachlich begründeter Erneuerungsbedarf, beschlossene Veränderungen und noch nicht freigegebene Optionen. Diese Kategorien dürfen nicht vermischt werden. Eine erwartete Förderung ist beispielsweise nicht dieselbe Finanzierungsqualität wie eine verfügbare Mittelzusage. Preis-, Mengen- und Leistungsänderungen werden getrennt erläutert. Dadurch lässt sich erkennen, warum ein Budget steigt und welcher Anteil tatsächlich beeinflussbar ist. Die Finanzplanung berücksichtigt auch spätere Folgekosten einer heutigen Investition und auslaufende Bindungen, deren Wegfall nicht automatisch mit dem Ende einer Nutzung zusammenfällt.
| Entscheidungsfeld | Zu klärender Zusammenhang | Konsequenz für die Steuerung |
|---|---|---|
| Bindungen | Bereits eingegangene Verpflichtungen | Zahlungszeitpunkt und Änderbarkeit. |
| Entwicklung | Beschlossene und offene Veränderungen | Freigabestatus und künftige Betriebskosten. |
| Kapazität | Verfügbare interne und externe Leistung | Engpässe, Entlastung und Vorlauf. |
| Regelbetrieb | Bestätigte Leistungen und Mengen | Finanzierter Umfang und Preisannahmen. |
| Werterhalt | Fachlich begründete Erneuerung | Dringlichkeit und Folgen einer Verschiebung. |
Geld und Umsetzungskapazität gemeinsam planen
Ein vollständig finanziertes Programm kann an fehlenden Fachkräften oder ungeeigneten Ausführungsfenstern scheitern. Deshalb werden die wesentlichen personellen Engpässe neben dem Geldbedarf dargestellt. Projektarbeit, Ausschreibungen, Datenaufbereitung und Inbetriebnahmen beanspruchen häufig dieselben Beschäftigten, die den Regelbetrieb sichern. Überlastung darf nicht als kostenlose zusätzliche Kapazität eingeplant werden. Die Leitung entscheidet über Entlastung, externe Unterstützung oder eine andere Reihenfolge. Für Übergänge werden zeitweise Doppelbesetzung und Parallelbetrieb berücksichtigt. Auch die künftige Betriebsorganisation benötigt Mittel, bevor ein Projekt abgeschlossen wird und neue Aufgaben dauerhaft übernommen werden sollen.
Finanzierungslücken als Führungsentscheidung behandeln
Eine Lücke zwischen notwendiger Leistung und verfügbaren Ressourcen wird nicht durch pauschale Kürzung aller Positionen aufgelöst. Zuerst werden unverzichtbare Anforderungen und echte Gestaltungsspielräume getrennt. Für beeinflussbare Leistungen werden Alternativen mit konkreten Folgen vorgelegt. Dazu können ein anderer Bereitstellungsweg, ein geringerer Umfang oder ein späterer Bedarf gehören. Nicht vertretbare Betriebsbedingungen werden dadurch nicht zulässig. Bei verschobenen Maßnahmen bleiben Risiken und Folgekosten sichtbar. Die entscheidende Leitung bestätigt, welche Leistung finanziert wird und welche Nutzung gegebenenfalls begrenzt werden muss. Unfinanzierte Erwartungen werden nicht stillschweigend dem Betrieb zur Lösung überlassen.
Planung rollierend und nachvollziehbar fortschreiben
Die mehrjährige Planung wird mit tatsächlichen Verpflichtungen, Zahlungen und Leistungsänderungen abgeglichen. Ein Minderverbrauch ist nicht automatisch Erfolg; er kann auch auf verzögerte Maßnahmen oder fehlende Umsetzungskapazität hinweisen. Ebenso kann Mehrbedarf aus sinnvoll vorgezogener Erneuerung entstehen. Die Bewertung erklärt Ursachen und Auswirkungen auf die kommenden Jahre. Änderungen werden mit der Leistungsplanung und dem Investitionsportfolio abgestimmt. Für wesentliche Annahmen bleiben Herkunft und Verantwortung nachvollziehbar. So entsteht ein finanzierter Entwicklungspfad statt einer jährlich neuen Wunschliste, und die Unternehmensleitung kann mittel- und langfristige Folgen ihrer Ressourcenentscheidungen erkennen.